Direktorat Jenderal Pajak (DJP) menerbitkan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 terkait Pengurangan atau Penghapusan Sanksi Administratif. KEP-239 membuka peluang meringankan beban sanksi perpajakan bagi wajib pajak dengan beberapa persyaratan yang harus dipenuhi.
Jenis Sanksi yang dapat dihapuskan
Direktorat Jenderal Pajak (DJP) menerbitkan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 terkait Pengurangan atau Penghapusan Sanksi Administratif. KEP-239 membuka peluang meringankan beban sanksi perpajakan bagi wajib pajak dengan beberapa persyaratan yang harus dipenuhi.
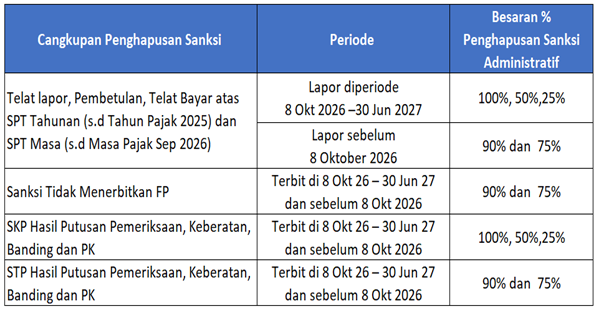
Sanksi dalam SKP dan STP dari putusan Pemeriksaan, Keberatan, Banding dan PK yang terbit diperiode 8 Oktober 2026 sd 30 Juni 2027, serta yang terbit sebelum 8 Oktober 2026 dengan persyaratan tertentu.
Sanksi dalam SKP hasil pemeriksaan Program Pengungkapan Sukarela (PPS) yang terbit diperiode 8 Okt 2026 –30 Jun 2027 dan terbit sebelum 8 Okt 2026.
Besaran Pengurangan Sanksi
Hal yang perlu diperhatikan :
Fasilitas ini tidak otomatis, jadi Wajib Pajak harus mengajukan permohonan paling lambat 1 Oktober 2028;
Tanggal penyampaian SPT/pelunasan pokok serta terbitnya SKP/STP adalah acuan dalam penghapusan/pengurangan sanksi bukan tanggal pengajuan permohonan;
Fasilitas ini hanya untuk penghapusan sanksi saja, jadi untuk Pokok Pajak tetap harus dibayar terlebih dahulu;Jika sanksi telah dibayar sebagian, fasilitas dapat digunakan untuk sisa sanksi yang belum dilunasi;
Melampirkan surat pernyataan Tidak mengajukan upaya hukum (bermaterai);Melampirkan surat pernyataan kekhilafan (bermaterai);
Permohonan dapat diajukan maksimal 2 kali (kecuali untuk PBB hanya 1 kali) dan satu surat permohonan untuk 1 SKP/STP.